Поставки российского зерна в северные порты остаются минимальными
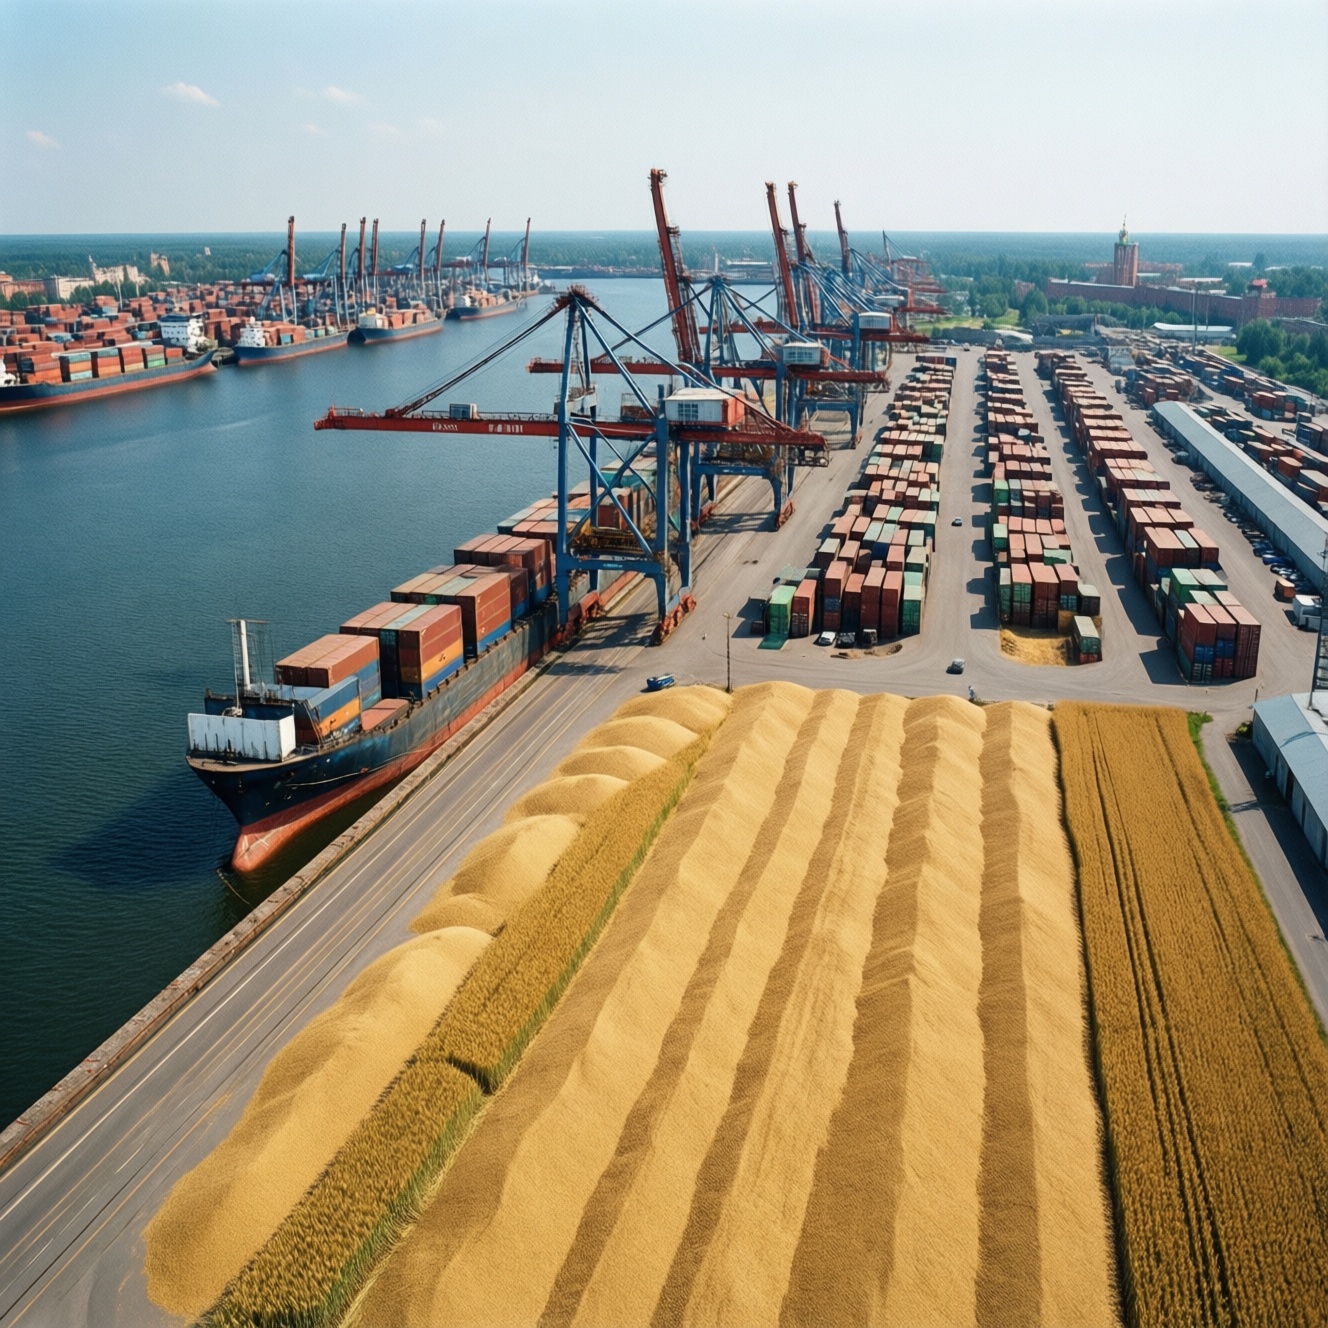
Российское зерно почти не дошло до северных портов: поставки остаются минимальными
Объёмы российского зерна, прибывающего в северные морские порты, оказались крайне небольшими. Несмотря на наличие урожая и работающую экспортную инфраструктуру, заметного увеличения поставок в этом направлении не произошло.
Ситуация особенно важна для портов Северо-Запада, которые традиционно рассматриваются как один из ключевых маршрутов для вывоза сельскохозяйственной продукции. Через них зерно может отправляться как на внешние рынки, так и в другие регионы страны. Однако текущие объёмы перевозок не позволяют говорить о полноценной загрузке терминалов.
На динамику поставок влияет сразу несколько факторов. Среди них - стоимость железнодорожной доставки, доступность вагонов-зерновозов, тарифы на перевалку и сезонные ограничения. Для аграрных компаний конечная цена экспорта складывается не только из стоимости самого зерна, но и из расходов на его доставку от элеватора до порта.
Северное направление также уступает по удобству маршрутам, которые связывают основные зернопроизводящие регионы с портами юга России. Значительная часть урожая традиционно формируется в южных субъектах страны, поэтому перевозка продукции к Азово-Черноморскому бассейну зачастую оказывается короче и экономически выгоднее.
Дополнительное давление на логистику создаёт конкуренция между различными видами грузов. В портах и на железной дороге необходимо распределять мощности между зерном, углём, металлами, минеральными удобрениями, контейнерами и другими товарами. Если возрастает спрос на перевозку одной категории продукции, для сельхозгрузов может оставаться меньше свободных ресурсов.
Важную роль играет и экспортная конъюнктура. Решение об отправке зерна через северные порты принимается с учётом цен на мировом рынке, валютного курса, стоимости фрахта и условий контрактов с покупателями. Даже при наличии физической возможности перевезти груз экспорт может оказаться невыгодным, если логистические расходы заметно снижают доход производителя или трейдера.
Минимальные объёмы поставок отражаются и на работе портовой инфраструктуры. Терминалам необходим стабильный грузопоток, чтобы эффективно использовать складские площади, погрузочное оборудование и персонал. При нерегулярных отправках растут удельные расходы на обработку каждой партии, что, в свою очередь, может сделать направление ещё менее привлекательным для бизнеса.
Для увеличения поставок потребуется согласованная работа сразу нескольких участников рынка. Речь идёт о железнодорожных операторах, портовых компаниях, трейдерах, экспортёрах и государственных структурах. В числе возможных мер - улучшение планирования перевозок, расширение парка специализированных вагонов, оптимизация тарифов и создание более предсказуемых условий для долгосрочных контрактов.
Перспективы северного маршрута зависят и от географии будущих поставок. Если зерно будет поступать из центральных и северо-западных регионов, доставка к северным портам может оказаться конкурентоспособной. Однако для продукции из южных областей такой путь, вероятнее всего, будет сохранять ограниченную привлекательность из-за большей протяжённости перевозки.
В долгосрочной перспективе северные порты могут получить дополнительное значение благодаря диверсификации экспортных потоков. Распределение грузов между несколькими направлениями снижает зависимость от отдельных транспортных узлов и помогает уменьшить нагрузку на наиболее востребованные маршруты. Но для этого потребуется не только наличие свободных мощностей, а устойчивый экономический стимул для участников рынка.
Пока же российское зерно поступает в северные порты в минимальном количестве. Это говорит о том, что направление ещё не стало полноценной альтернативой южным экспортным коридорам. Его развитие будет зависеть от сочетания урожайности, спроса на внешних рынках, железнодорожных тарифов, доступности вагонов и общей стоимости перевалки. Без улучшения этих условий существенного роста поставок ожидать сложно.